

افزایش مداوم قیمت کالاها باعث شده خرید قسطی برای بسیاری از خانوارها به راهی برای تأمین کالاهای موردنیاز تبدیل شود. با این حال، مبلغی که در نهایت پرداخت میکنید میتواند فاصله زیادی با قیمت نقدی داشته باشد.
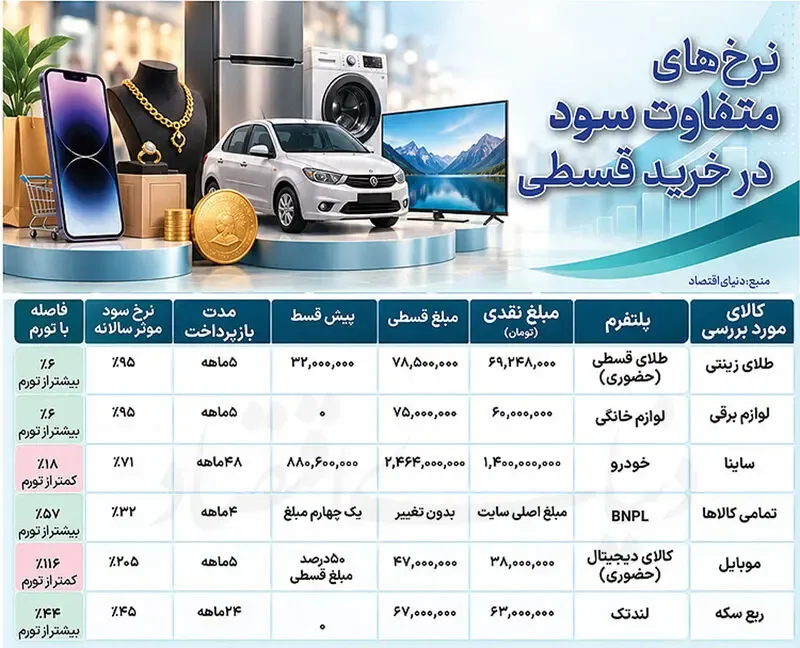
بررسی نرخهای خرید اقساطی در بازار نشان میدهد هزینه واقعی خرید قسطی از یک کالا تا کالای دیگر تفاوت زیادی دارد. در برخی مدلهای BNPL، نرخ سود موثر سالانه حدود ۳۲ درصد است، اما برای بعضی تلفنهای همراه این رقم به ۲۰۵ درصد میرسد.
به گزارش دنیای اقتصاد، مقایسه قیمت نقدی و قسطی بهتنهایی نمیتواند هزینه تأمین مالی را مشخص کند. مدت بازپرداخت، مبلغ پیشپرداخت و فاصله زمانی میان پرداختها نیز در محاسبه نرخ سود موثر نقش دارند.
نرخ سود موثر خرید قسطی برای کالاهای مختلف
برای درک بهتر هزینه واقعی خرید قسطی، میتوان چند نمونه از بازار را بررسی کرد. در این نمونهها، اختلاف میان نرخ سود موثر و تورم نیز تفاوت قابل توجهی دارد.
| کالا یا روش خرید | قیمت نقدی | قیمت قسطی | نرخ سود موثر سالانه |
|---|---|---|---|
| خودرو ساینا | ۱.۴ میلیارد تومان | ۲.۴۶۴ میلیارد تومان | ۷۱ درصد |
| طلای زینتی | ۶۹.۲۴۸ میلیون تومان | ۷۸.۵ میلیون تومان | ۹۵ درصد |
| تلفن همراه POCO | ۳۸ میلیون تومان | ۴۷ میلیون تومان | ۲۰۵ درصد |
| خرید BNPL | بدون تغییر قیمت پایه | پرداخت در ۴ ماه | ۳۲ درصد |
خرید قسطی خودرو با سود ۷۱ درصد
یکی از نمونههای مورد بررسی، خرید قسطی یک دستگاه ساینا با قیمت نقدی یک میلیارد و ۴۰۰ میلیون تومان است.
در این روش، خریدار حدود ۸۸۰ میلیون تومان پیشپرداخت میکند و باقی مبلغ را طی ۴۸ ماه میپردازد. در پایان، مجموع پرداختها به حدود ۲ میلیارد و ۴۶۴ میلیون تومان میرسد.
نرخ سود موثر این معامله ۷۱ درصد محاسبه شده است. این رقم با توجه به تورم ۸۹ درصدی مردادماه، حدود ۱۸ واحد درصد پایینتر قرار میگیرد.
خرید قسطی طلا با نرخ سود ۹۵ درصد
در بازار طلا نیز اختلاف قیمت نقدی و قسطی قابل توجه است. برای نمونه، طلای زینتی که قیمت نقدی آن ۶۹ میلیون و ۲۴۸ هزار تومان بوده، به صورت قسطی ۷۸ میلیون و ۵۰۰ هزار تومان عرضه شده است.
خریدار در این معامله باید ۳۲ میلیون تومان را ابتدا پرداخت کند و باقی مبلغ را طی پنج ماه تسویه کند. نرخ سود موثر سالانه این خرید حدود ۹۵ درصد به دست آمده است.
این نرخ حدود ۶ واحد درصد بیشتر از تورم مورد استفاده در این مقایسه است.
موبایل؛ گرانترین تأمین مالی در این نمونه
تلفن همراه یکی از نمونههای قابل توجه در بازار خرید قسطی است. برای یک گوشی POCO، قیمت نقدی حدود ۳۸ میلیون تومان اعلام شده، اما قیمت قسطی آن به ۴۷ میلیون تومان میرسد.
در این مدل، خریدار نیمی از مبلغ را ابتدا پرداخت میکند و باقی هزینه را طی پنج ماه میپردازد. با این شرایط، نرخ سود موثر سالانه به ۲۰۵ درصد میرسد.
این رقم حدود ۱۱۶ واحد درصد بالاتر از تورم ۸۹ درصدی مورد استفاده در این بررسی است.
BNPL چه تفاوتی با خرید قسطی دارد؟
در مدل BNPL یا «الان بخر، بعداً پرداخت کن»، قیمت پایه کالا تغییر نمیکند. خریدار معمولاً یکچهارم مبلغ را در ابتدا میپردازد و باقی هزینه را طی چهار ماه تسویه میکند.
نرخ سود موثر سالانه این مدل حدود ۳۲ درصد اعلام شده است. این رقم در مقایسه با تورم ۸۹ درصدی، ۵۷ واحد درصد پایینتر قرار دارد.
البته پایینتر بودن نرخ سود موثر به معنی ارزان بودن مطلق این روش نیست. خریدار باید شرایط قرارداد، کارمزدها، مبلغ پیشپرداخت و مدت بازپرداخت را نیز بررسی کند.
آیا خرید قسطی در شرایط تورمی بهصرفه است؟
در اقتصاد تورمی، خرید قسطی به خانوار اجازه میدهد کالای موردنیاز خود را زودتر تهیه کند و پرداخت آن را به آینده منتقل کند. این موضوع زمانی اهمیت بیشتری پیدا میکند که قیمت کالاها سریعتر از توان پسانداز خانوار افزایش پیدا کند.
از سوی دیگر، تورم میتواند ارزش واقعی اقساط ثابت را در طول زمان کاهش دهد. بنابراین نمیتوان صرفاً با دیدن مبلغ اضافه پرداختشده درباره بهصرفه بودن یک خرید قسطی تصمیم گرفت.
برای محاسبه هزینه واقعی خرید قسطی باید چند عامل را همزمان در نظر گرفت؛ نرخ سود موثر، میزان تورم، رشد احتمالی قیمت کالا و بازدهی گزینههای جایگزین.
در نتیجه، اختلاف میان قیمت نقدی و قسطی تنها بخشی از ماجراست. ممکن است یک خرید در ظاهر افزایش قیمت محدودی داشته باشد، اما با توجه به مدت بازپرداخت، نرخ سود موثر بسیار بالایی ایجاد کند. بررسی دقیق شرایط پرداخت پیش از امضای قرارداد میتواند تصویر واقعیتری از هزینه خرید ارائه دهد.