

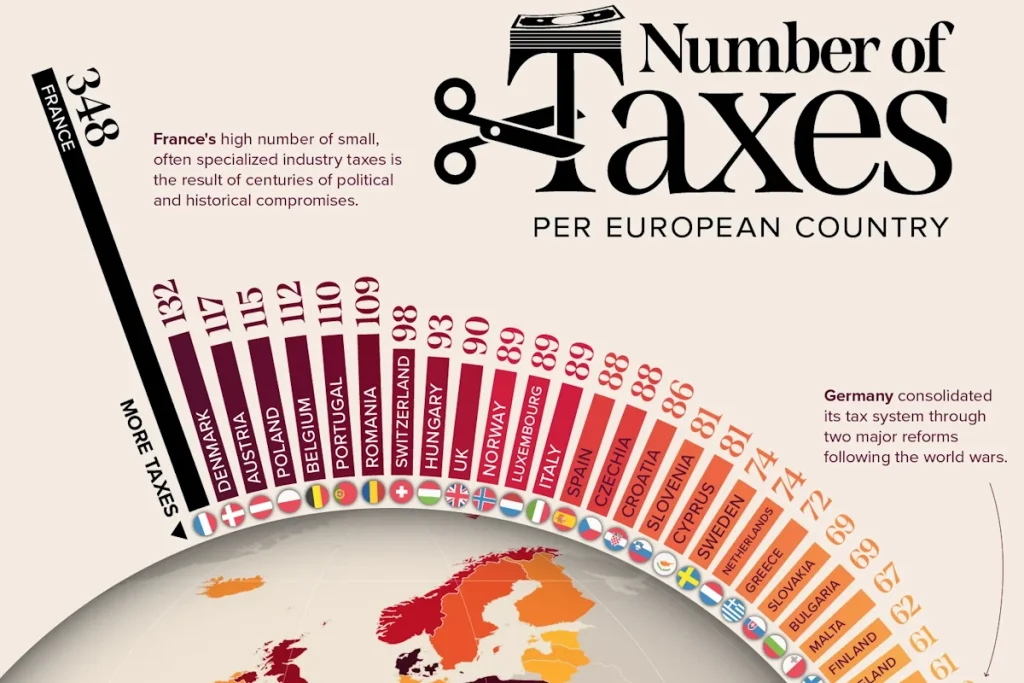
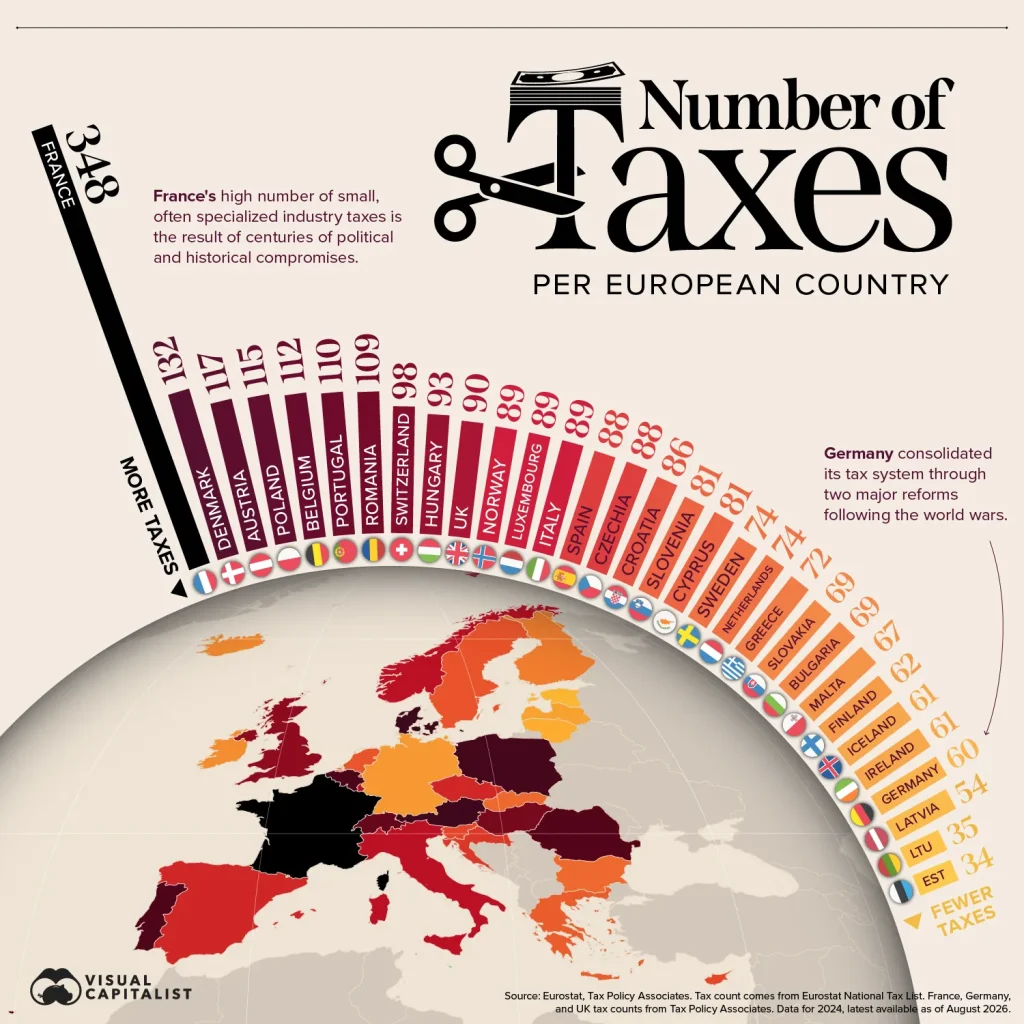
نظامهای مالیاتی کشورهای اروپایی از نظر تعداد مالیاتهای مجزا تفاوت زیادی با یکدیگر دارند. بررسی دادههای سال ۲۰۲۴ نشان میدهد فرانسه با ۳۴۸ نوع مالیات، در صدر این فهرست قرار گرفته است. در سوی دیگر، استونی با ۳۴ مالیات و لیتوانی با ۳۵ مالیات، کمترین تعداد مالیاتهای مجزا را در میان کشورهای بررسیشده دارند.
این اطلاعات بر اساس دادههای Tax Policy Associates تهیه شده و تعداد مالیاتهای مختلف در کشورهای اروپایی را با یکدیگر مقایسه میکند.
البته تعداد مالیاتها بهتنهایی نشان نمیدهد مردم یا شرکتهای یک کشور چه میزان مالیات پرداخت میکنند. این شاخص بیشتر برای بررسی تعداد و پیچیدگی اجزای مختلف نظام مالیاتی کاربرد دارد.
فرانسه با ۳۴۸ نوع مالیات فاصله زیادی با سایر کشورهای اروپایی دارد. دانمارک با ۱۳۲ مالیات در جایگاه دوم قرار گرفته و پس از آن اتریش با ۱۱۷ و لهستان با ۱۱۵ مالیات دیده میشوند.
بر اساس این دادهها، میانگین تعداد مالیاتهای مجزا در کشورهای اروپایی حدود ۹۰ مورد است. بنابراین تعداد مالیاتهای فرانسه تقریباً چهار برابر میانگین این کشورهاست.
از مجموع ۳۴۸ مالیات فرانسه، ۲۴۳ مورد در گروه مالیاتهای کمبازده قرار میگیرند. منظور از این عنوان، مالیاتهایی است که در مقایسه با منابع اصلی درآمد دولت، درآمد نسبتاً محدودی ایجاد میکنند.
در مقابل، مالیاتهای مرتبط با اشتغال در سال ۲۰۲۴ بیش از ۸۰۰ میلیارد یورو درآمد برای دولت فرانسه ایجاد کردند. مالیات بر کالاها و خدمات نیز حدود ۳۰۰ میلیارد یورو درآمد داشت.
فهرست کشورهای اروپایی بر اساس تعداد مالیاتهای مجزا به این شکل است:
| رتبه | کشور | تعداد مالیات |
|---|---|---|
| ۱ | فرانسه | ۳۴۸ |
| ۲ | دانمارک | ۱۳۲ |
| ۳ | اتریش | ۱۱۷ |
| ۴ | لهستان | ۱۱۵ |
| ۵ | بلژیک | ۱۱۲ |
| ۶ | پرتغال | ۱۱۰ |
| ۷ | رومانی | ۱۰۹ |
| ۸ | سوئیس | ۹۸ |
| ۹ | مجارستان | ۹۳ |
| ۱۰ | بریتانیا | ۹۰ |
| ۱۱ | نروژ | ۸۹ |
| ۱۱ | لوکزامبورگ | ۸۹ |
| ۱۱ | ایتالیا | ۸۹ |
| ۱۴ | اسپانیا | ۸۸ |
| ۱۴ | جمهوری چک | ۸۸ |
| ۱۶ | کرواسی | ۸۶ |
| ۱۷ | اسلوونی | ۸۱ |
| ۱۷ | قبرس | ۸۱ |
| ۱۹ | سوئد | ۷۴ |
| ۱۹ | هلند | ۷۴ |
| ۲۱ | یونان | ۷۲ |
| ۲۲ | اسلواکی | ۶۹ |
| ۲۲ | بلغارستان | ۶۹ |
| ۲۴ | مالت | ۶۷ |
| ۲۵ | فنلاند | ۶۲ |
| ۲۶ | ایسلند | ۶۱ |
| ۲۶ | ایرلند | ۶۱ |
| ۲۸ | آلمان | ۶۰ |
| ۲۹ | لتونی | ۵۴ |
| ۳۰ | لیتوانی | ۳۵ |
| ۳۱ | استونی | ۳۴ |
تعداد بالای مالیاتها در فرانسه تا حدی به شکلگیری تدریجی مالیاتهای تخصصی در طول دهههای گذشته مربوط میشود. برخی از این مالیاتها برای صنایع یا فعالیتهای خاص طراحی شدهاند و درآمد چندانی ایجاد نمیکنند، اما تعداد اجزای نظام مالیاتی را افزایش دادهاند.
مالیاتهای مرتبط با بیمه و آموزش، مالیات اتاقهای بازرگانی و برخی مالیاتهای مربوط به انرژی هستهای و قمار از جمله نمونههای این مالیاتهای تخصصی هستند.
فرانسه از نظر نسبت درآمدهای مالیاتی به تولید ناخالص داخلی نیز در میان کشورهای OECD جایگاه بالایی دارد و پس از دانمارک در رتبه دوم قرار گرفته است.
در انتهای جدول، سه کشور حوزه بالتیک یعنی استونی، لیتوانی و لتونی قرار دارند. لتونی با ۵۴ مالیات، بیشترین تعداد را در میان این سه کشور دارد. لیتوانی ۳۵ مالیات دارد و استونی با ۳۴ مورد، کمترین تعداد مالیات را در میان کشورهای بررسیشده ثبت کرده است.
استونی همچنین در شاخص رقابتپذیری مالیاتی بینالمللی بنیاد مالیات، جایگاه بالایی در میان کشورهای OECD دارد. یکی از ویژگیهای نظام مالیاتی این کشور، ساده بودن فرآیند ثبت اظهارنامه است و بخش قابلتوجهی از مراحل آمادهسازی توسط دولت انجام میشود.
در استونی مالیات بر درآمد شخصی نیز به شکل یک نرخ ثابت اعمال میشود و ساختار آن به اندازه برخی کشورهای دیگر شامل جدولهای پیچیده و معافیتهای متعدد نیست.
یکی دیگر از ویژگیهای نظام مالیاتی استونی، مالیات صفر درصدی بر سود شرکتهایی است که سود خود را دوباره در کسبوکار سرمایهگذاری میکنند. این سیاست میتواند برای شرکتهایی که قصد توسعه فعالیت خود را دارند اهمیت داشته باشد.
آلمان نیز در این مقایسه وضعیت متفاوتی دارد. این کشور با وجود آنکه بزرگترین اقتصاد اروپا محسوب میشود و درآمد مالیاتی آن حدود ۴۲ درصد تولید ناخالص داخلی است، تنها ۶۰ نوع مالیات مجزا دارد.
تعداد مالیاتهای آلمان کمتر از یکپنجم فرانسه است. این موضوع با توجه به ساختار فدرالی آلمان قابل توجه است؛ زیرا اختیارات مالیاتی میان دولت فدرال و ایالتها تقسیم شده است.
بخشی از ساختار فعلی نظام مالیاتی آلمان به اصلاحات گسترده پس از جنگهای جهانی بازمیگردد. اصلاحات مالیاتی سالهای ۱۹۱۹ و ۱۹۲۰ پس از جنگ جهانی اول به هماهنگتر شدن قوانین مالیاتی در آلمان کمک کرد.
پس از جنگ جهانی دوم نیز قانون اساسی جدید این کشور چارچوب مشخصتری برای قوانین مالیاتی ایجاد کرد. همچنین نحوه تقسیم درآمد برخی مالیاتهای مشترک میان دولت فدرال و ایالتها مشخص شد.
در نتیجه، تعداد مالیاتهای مجزا در آلمان نسبتاً پایین باقی مانده است؛ موضوعی که نشان میدهد تعداد مالیاتها بهتنهایی معیار مناسبی برای سنجش میزان درآمد مالیاتی یا سنگینی بار مالیاتی یک کشور نیست.