

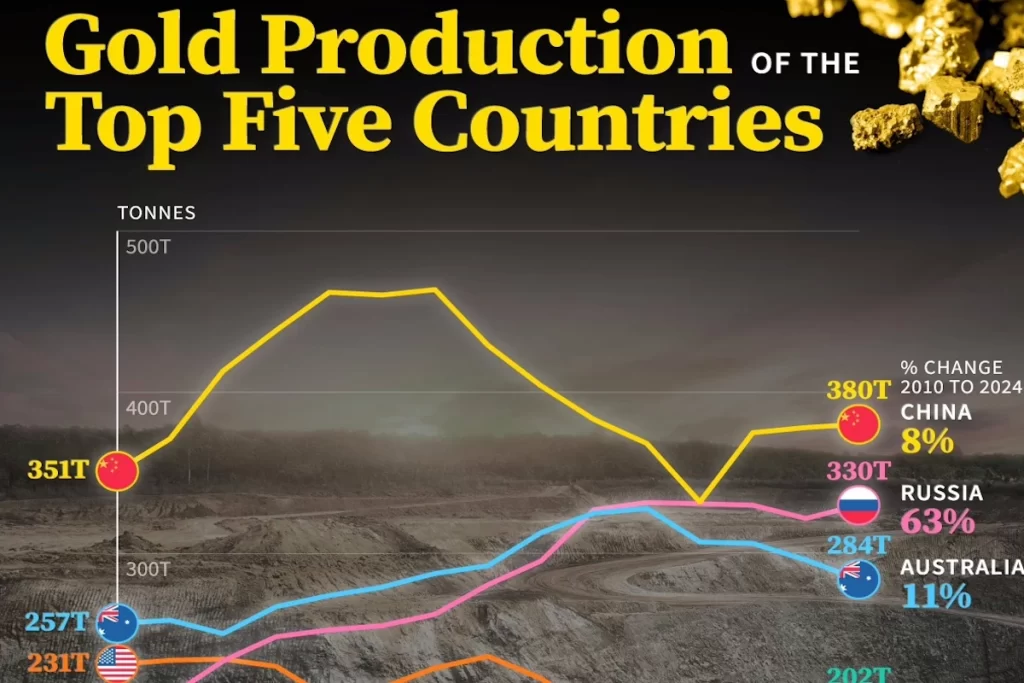
در بازهای چهاردهساله، صنعت استخراج طلا در جهان شاهد دگرگونیهایی چشمگیر بوده است؛ تحولاتی که نهتنها جایگاه کشورها را در رتبهبندی تولیدکنندگان تغییر داده، بلکه بازتابی از سیاستهای اقتصادی، تحولات ژئوپلیتیکی و فشارهای زیستمحیطی نیز بودهاند. بررسی روند تولید طلا از سال ۲۰۱۰ تا ۲۰۲۴ نشان میدهد که برخی کشورها با سرمایهگذاریهای هدفمند توانستهاند جایگاه خود را ارتقا دهند، در حالیکه برخی دیگر با چالشهای ساختاری و محدودیتهای منابع روبهرو شدهاند.
چین، با وجود رشد اندک در تولید، همچنان پرچمدار این صنعت باقی مانده است. تولید ۳۸۰ تُن طلا در سال ۲۰۲۴ نسبت به ۳۵۱ تُن در سال ۲۰۱۰ تنها افزایش محدودی را نشان میدهد، اما این ثبات در صدر جدول حاصل برنامهریزیهای بلندمدت، توسعه زیرساختهای معدنی و حمایتهای دولتی از بخش استخراج است. چین با اتکا به پالایشگاههای داخلی و کنترل زنجیره تأمین، توانسته در برابر نوسانات بازار جهانی مقاومت کند و نقش راهبردی خود را حفظ نماید.
در نقطهای دیگر از جهان، روسیه با رشد ۶۳ درصدی در تولید طلا، از ۲۰۳ تُن در سال ۲۰۱۰ به ۳۳۰ تُن در سال ۲۰۲۴ رسیده است. این جهش چشمگیر حاصل تمرکز بر پروژههای معدنی جدید، بهرهبرداری از ذخایر تازه کشفشده و سیاستهای اقتصادی مبتنی بر تقویت ذخایر ارزی بوده است. روسیه اکنون بهعنوان دومین تولیدکننده بزرگ طلا در جهان شناخته میشود و این جایگاه را با قدرت حفظ کرده است.

کانادا نیز با رشد خیرهکننده ۹۸ درصدی، از ۱۰۲ تُن در سال ۲۰۱۰ به ۲۰۲ تُن در سال ۲۰۲۴ رسیده و نشان داده که با بهرهبرداری از منابع جدید و جذب سرمایهگذاریهای خارجی، میتوان در مدتزمانی نسبتاً کوتاه به بازیگری مهم در بازار جهانی تبدیل شد. این کشور با توسعه فناوریهای استخراج و رعایت استانداردهای زیستمحیطی، توانسته هم تولید را افزایش دهد و هم اعتماد بازارهای بینالمللی را جلب کند.
در مقابل، ایالات متحده با کاهش ۳۲ درصدی در تولید طلا، از ۲۳۱ تُن در سال ۲۰۱۰ به ۱۵۸ تُن در سال ۲۰۲۴ رسیده است. این افت قابلتوجه ناشی از عوامل متعددی از جمله سختگیریهای زیستمحیطی، کاهش کیفیت کانسنگ، تعطیلی معادن قدیمی و کاهش سرمایهگذاری در بخش معدن بوده است. آمریکا که زمانی یکی از ستونهای اصلی تولید طلا در جهان بود، اکنون به رتبه پنجم سقوط کرده و برای بازگشت به جایگاه پیشین خود نیازمند بازنگری در سیاستهای معدنی و اقتصادی است.
در مجموع، تقاضای جهانی برای طلا همچنان در سطح بالایی باقی مانده است. بانکهای مرکزی بهدلیل بیثباتیهای اقتصادی، به ذخیرهسازی طلا ادامه دادهاند؛ سرمایهگذاران نیز طلا را بهعنوان پناهگاه امن در برابر تورم و نوسانات بازار میدانند. صنعت جواهرسازی نیز با وجود تغییرات در سلیقه مصرفکنندگان، همچنان یکی از محرکهای اصلی تقاضاست.
این تحولات نشان میدهند که تولید طلا صرفاً یک فعالیت معدنی نیست، بلکه بخشی از راهبردهای ملی، سیاستهای ارزی و رقابتهای ژئوپلیتیکی است. آینده این صنعت وابسته به توان کشورها در انطباق با چالشهای زیستمحیطی، نوآوریهای فناورانه و مدیریت منابع خواهد بود.