

چین بهتنهایی بیش از نیمی از ظرفیت تولید سختافزار دیجیتال جهان را در اختیار دارد و چهار قدرت آسیایی رویهم بیش از ۸۰ درصد این ظرفیت را به خود اختصاص دادهاند.
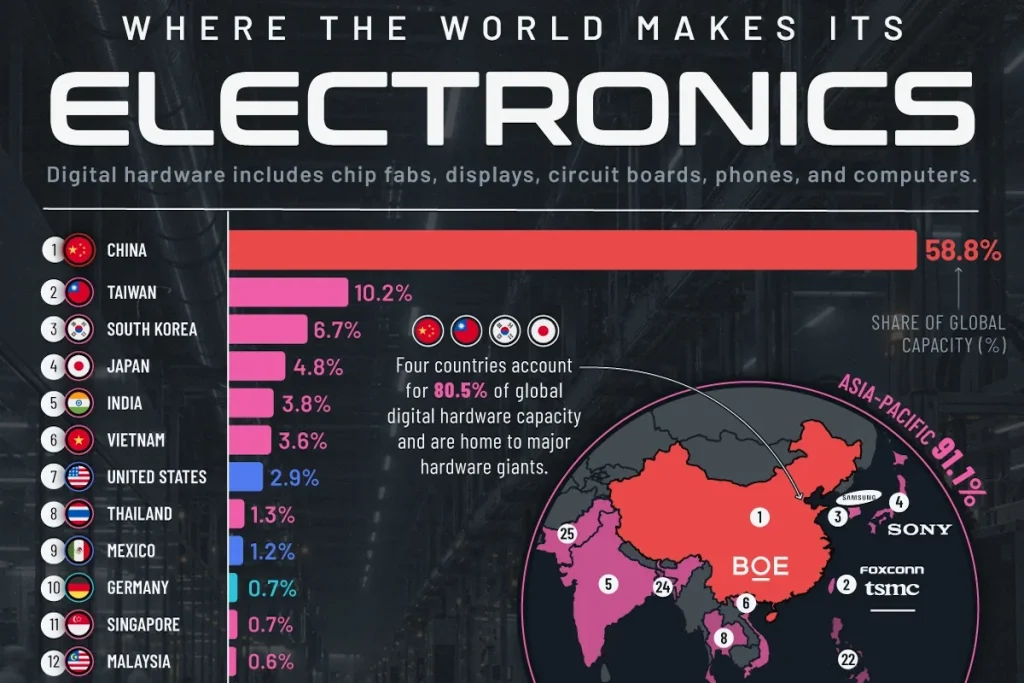
صنعت الکترونیک جهان بهشدت به چند قطب تولیدی در آسیا وابسته است. چین، تایوان، کره جنوبی و ژاپن در مجموع ۸۰.۵ درصد از ظرفیت جهانی تولید سختافزار دیجیتال را در اختیار دارند.
هند نیز با سهم ۳.۸ درصدی در جایگاه پنجم قرار گرفته و اندکی بالاتر از ویتنام با سهم ۳.۶ درصد ایستاده است. آمریکا نیز ۲.۹ درصد از ظرفیت جهانی را در اختیار دارد؛ هرچند شرکتهای آمریکایی همچنان سهم قابلتوجهی از بازار نیمهرساناها را در اختیار دارند.
چین با سهم ۵۸.۸ درصدی، فاصله زیادی با سایر کشورهای تولیدکننده دارد. این کشور طیف گستردهای از محصولات و قطعات الکترونیکی را تولید میکند؛ از تراشههای نیمهرسانا و نمایشگرها گرفته تا بردهای مدار، گوشیهای هوشمند و رایانهها.
شرق آسیا به همین دلیل یکی از مهمترین مراکز زنجیره تأمین فناوری در جهان محسوب میشود.
اینفوگرافی پیش رو کشورها را بر اساس سهم آنها از ظرفیت جهانی تولید سختافزار دیجیتال مرتب میکند و در کنار آن، برخی شرکتهای بزرگ فعال در مراکز اصلی تولید محصولات الکترونیکی را نیز نشان میدهد.
دادههای این بررسی از Ember گرفته شده و دوره زمانی ۲۰۲۴ تا ۲۰۲۵ را پوشش میدهد.
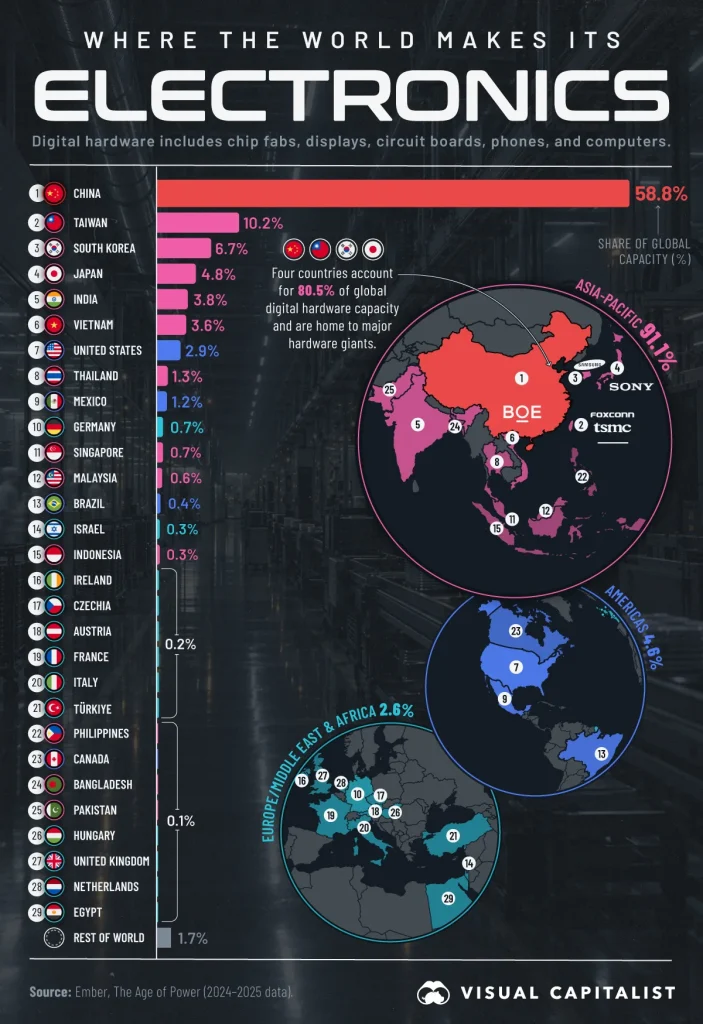
چین فاصله زیادی با سایر تولیدکنندگان دارد
چین تقریباً سهپنجم ظرفیت تولید سختافزار دیجیتال جهان را در اختیار گرفته است. گستره صنعت تولید این کشور نیز بسیار وسیع است و محصولاتی مانند گوشیهای هوشمند، رایانه، نمایشگر، برد مدار چاپی و انواع قطعات الکترونیکی را شامل میشود.
جدول زیر سهم کشورهای مختلف از ظرفیت جهانی سختافزار دیجیتال در سالهای ۲۰۲۴ تا ۲۰۲۵ را نشان میدهد:
| رتبه | کشور | سهم از ظرفیت جهانی |
|---|---|---|
| ۱ | 🇨🇳 چین | ۵۸.۸٪ |
| ۲ | 🇹🇼 تایوان | ۱۰.۲٪ |
| ۳ | 🇰🇷 کره جنوبی | ۶.۷٪ |
| ۴ | 🇯🇵 ژاپن | ۴.۸٪ |
| ۵ | 🇮🇳 هند | ۳.۸٪ |
| ۶ | 🇻🇳 ویتنام | ۳.۶٪ |
| ۷ | 🇺🇸 آمریکا | ۲.۹٪ |
| ۸ | 🇹🇭 تایلند | ۱.۳٪ |
| ۹ | 🇲🇽 مکزیک | ۱.۲٪ |
| ۱۰ | 🇩🇪 آلمان | ۰.۷٪ |
| ۱۰ | 🇸🇬 سنگاپور | ۰.۷٪ |
| ۱۲ | 🇲🇾 مالزی | ۰.۶٪ |
| ۱۳ | 🇧🇷 برزیل | ۰.۴٪ |
| ۱۴ | 🇮🇱 اسرائیل | ۰.۳٪ |
| ۱۴ | 🇮🇩 اندونزی | ۰.۳٪ |
| ۱۵ | 🇮🇪 ایرلند | ۰.۲٪ |
| ۱۵ | 🇨🇿 جمهوری چک | ۰.۲٪ |
| ۱۵ | 🇦🇹 اتریش | ۰.۲٪ |
| ۱۵ | 🇫🇷 فرانسه | ۰.۲٪ |
| ۱۵ | 🇮🇹 ایتالیا | ۰.۲٪ |
| ۱۵ | 🇹🇷 ترکیه | ۰.۲٪ |
| ۲۲ | 🇵🇭 فیلیپین | ۰.۱٪ |
| ۲۲ | 🇨🇦 کانادا | ۰.۱٪ |
| ۲۲ | 🇧🇩 بنگلادش | ۰.۱٪ |
| ۲۲ | 🇵🇰 پاکستان | ۰.۱٪ |
| ۲۲ | 🇭🇺 مجارستان | ۰.۱٪ |
| ۲۲ | 🇬🇧 بریتانیا | ۰.۱٪ |
| ۲۲ | 🇳🇱 هلند | ۰.۱٪ |
| ۲۲ | 🇪🇬 مصر | ۰.۱٪ |
| — | 🌎 سایر کشورهای جهان | ۱.۷٪ |
سهم ۵۸.۸ درصدی چین تقریباً شش برابر تایوان است که با ۱۰.۲ درصد در رتبه دوم قرار دارد. ظرفیت تولید چین همچنین از مجموع سهم سایر کشورهایی که در این رتبهبندی آمدهاند، بیشتر است.
پکن در سالهای اخیر تلاش کرده این جایگاه را با تمرکز بیشتر بر فناوریهای راهبردی تقویت کند. یک برنامه پنجساله جدید، حوزههایی مانند نیمهرساناها و هوش مصنوعی را در اولویت قرار داده است.
یکی از اهداف این برنامه، توسعه بخشهای مختلف زنجیره تأمین مدارهای مجتمع، از جمله تولید تراشه، است. این سیاست با هدف کاهش وابستگی چین به فناوریهای غربی دنبال میشود.
بر اساس هدفگذاری انجامشده، صنایع مرتبط قرار است تا سال ۲۰۳۰ به بیش از ۳۰ تریلیون یوان، معادل حدود ۴.۵ تریلیون دلار، درآمد عملیاتی برسند.
چهار کشور آسیایی بیش از ۸۰ درصد ظرفیت جهان را در اختیار دارند
پس از چین، تایوان، کره جنوبی و ژاپن مهمترین قطبهای تولید سختافزار دیجیتال جهان هستند. سهم این سه کشور رویهم به ۲۱.۷ درصد میرسد. در نتیجه، مجموع سهم چهار کشور نخست به ۸۰.۵ درصد میرسد.
هرکدام از این اقتصادها بخش مشخصی از زنجیره تأمین فناوری را پوشش میدهند. تایوان یکی از مراکز اصلی تولید نیمهرساناها و مونتاژ قطعات الکترونیکی است. کره جنوبی نیز در حوزه تراشه و نمایشگر جایگاه مهمی دارد.
ژاپن هم با سابقه طولانی در صنعت الکترونیک، همچنان یکی از مراکز مهم این زنجیره محسوب میشود.
تمرکز این ظرفیتهای تولیدی در یک منطقه، یک شبکه بههمپیوسته ایجاد کرده است که از تولید تراشه و قطعات گرفته تا نمایشگر و محصولات الکترونیکی نهایی را دربرمیگیرد.
شرکتهایی مانند TSMC، فاکسکان، سامسونگ، BOE و سونی نیز در این بازارهای کلیدی حضور دارند.
هند و کشورهای جنوب شرق آسیا سهم بیشتری پیدا میکنند
در میان کشورهای خارج از چهار قطب اصلی شرق آسیا، هند با سهم ۳.۸ درصدی در رتبه پنجم قرار گرفته است. ویتنام نیز با ۳.۶ درصد در جایگاه ششم ایستاده است.
آمریکا با سهم ۲.۹ درصدی رتبه هفتم را در اختیار دارد.
چند کشور جنوب شرق آسیا نیز در فهرست تولیدکنندگان سختافزار دیجیتال دیده میشوند. تایلند ۱.۳ درصد، سنگاپور ۰.۷ درصد، مالزی ۰.۶ درصد و اندونزی ۰.۳ درصد از ظرفیت جهانی را در اختیار دارند.
در اروپا، آلمان با سهم ۰.۷ درصدی بزرگترین کشور این قاره در این دادههاست. این رقم در مقایسه با سهم کشورهای پیشرو آسیایی فاصله قابلتوجهی دارد.
آمریکا همچنان در صنعت تراشه نقش مهمی دارد
تمرکز ظرفیت تولید فیزیکی محصولات الکترونیکی در آسیا به معنای کنار رفتن آمریکا از صنعت فناوری نیست. این کشور همچنان در زمینه طراحی تراشه و نوآوریهای مرتبط با صنعت نیمهرسانا حضور پررنگی دارد.
طبق اعلام انجمن صنعت نیمهرساناها (Semiconductor Industry Association)، شرکتهای مستقر در آمریکا در سال ۲۰۲۵ معادل ۵۳.۴ درصد از فروش جهانی تراشههای نیمهرسانا را به خود اختصاص دادهاند.
همزمان، سرمایهگذاری برای افزایش ظرفیت تولید تراشه در خاک آمریکا نیز ادامه دارد.
از سال ۲۰۲۰ تاکنون، شرکتهای فعال در صنعت نیمهرسانا بیش از ۷۷۰ میلیارد دلار سرمایهگذاری بخش خصوصی در آمریکا را اعلام کردهاند. این سرمایهگذاریها شامل بیش از ۱۶۰ پروژه در حوزههایی مانند تولید تراشه، بستهبندی پیشرفته، مواد اولیه، تجهیزات ساخت و تحقیق و توسعه میشود.
به این ترتیب، نقشه تولید سختافزار دیجیتال جهان نشان میدهد که بخش عمده ظرفیت تولید در آسیا متمرکز شده است؛ در حالی که آمریکا همچنان در بخشهایی مانند طراحی تراشه، فروش نیمهرساناها و توسعه فناوریهای مرتبط نقش مهمی دارد.