



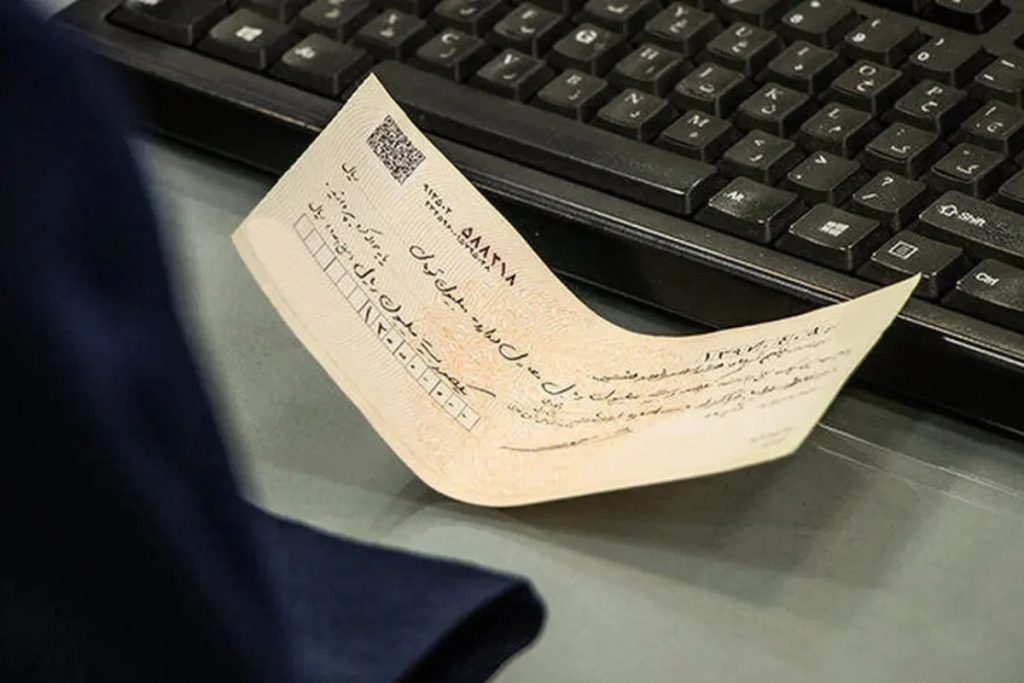
چک تضمینی و چک رمزدار هر دو برای پرداخت مبالغ نسبتاً سنگین و انجام معاملات مهم مالی استفاده میشوند، اما کارکرد و شیوه صدور آنها با یکدیگر تفاوت دارد. در چک تضمینی، بانک پرداخت مبلغ مشخصی را تضمین میکند و وجه موردنظر هنگام صدور چک از دسترس صادرکننده خارج میشود. چک رمزدار نیز بیشتر برای انتقال مطمئن وجه از یک بانک به بانک دیگر کاربرد دارد.
چک تضمینی چگونه صادر میشود؟
چک تضمینی یا بانکی، سندی است که بانک بنا به درخواست مشتری صادر میکند و پرداخت مبلغ درجشده روی آن را بر عهده میگیرد. بانک هنگام صدور چک، مبلغ موردنظر را در حساب متقاضی مسدود میکند و این وجه تا زمان وصول چک قابل استفاده نخواهد بود. به همین دلیل، دارنده چک نگرانی بابت نبود موجودی در حساب صادرکننده نخواهد داشت.
چک تضمینی بیشتر در معاملاتی کاربرد دارد که پرداخت مبلغ آن اهمیت زیادی دارد. از جمله این موارد میتوان به خرید و فروش ملک، معاملات خودرو، شرکت در مزایدهها، ارائه ضمانت در برخی قراردادها و پروژهها و تأمین وجه یک تعهد مالی مشخص اشاره کرد.
اگر هنوز انجام معامله قطعی نشده است، بهتر است برای دریافت چک تضمینی عجله نکنید. در صورت منتفی شدن معامله، ابطال چک و بازگرداندن وجه آن نیازمند انجام مراحل بانکی است.
برای دریافت چک تضمینی چه اطلاعاتی لازم است؟
بانک برای صدور چک تضمینی اطلاعات مربوط به متقاضی و دریافتکننده وجه را دریافت میکند. مهمترین اطلاعات موردنیاز عبارتاند از:
- مشخصات هویتی درخواستکننده
- نام و مشخصات شخص حقیقی یا حقوقی دریافتکننده
- شناسه ملی شخص حقوقی یا کد فراگیر اتباع خارجی در صورت نیاز
- علت درخواست صدور چک
- شماره شبای حساب متعلق به ذینفع
مهمترین نکات درباره چک تضمینی
در چک تضمینی، وجه توسط بانک تأمین میشود و مبلغ آن در زمان صدور در حساب متقاضی مسدود خواهد شد. بنابراین فوت صادرکننده، ورشکستگی یا ادعاهای سایر طلبکاران او مانعی برای دریافت وجه توسط ذینفع ایجاد نمیکند.
مبلغ چک باید بهصورت پرفراژ روی برگه درج شده باشد. همچنین چک باید مشخصات و تأییدیههای بانکی مانند رمز، شماره امضا و مهر شعبه را داشته باشد. این چک نیز تنها برای ذینفعی صادر میشود که نام او روی برگه درج شده است.
چک رمزدار چه کاربردی دارد؟
چک رمزدار که به آن چک بینبانکی نیز گفته میشود، ابزاری برای انتقال امن وجه از یک بانک به بانک دیگر است. در این روش، مشتری از بانک خود درخواست میکند مبلغ مشخصی را به نام فرد یا حسابی در بانک دیگری صادر کند.
برای نمونه، فردی که قصد خرید خانه یا خودرو دارد و باید مبلغ زیادی را به فروشنده بپردازد، میتواند با مراجعه به بانک خود چک رمزدار دریافت کند. بانک در زمان صدور چک، مبلغ موردنظر را از حساب مشتری خارج کرده و تا زمان وصول آن نزد خود نگه میدارد.
در نتیجه، دریافتکننده میتواند با مراجعه به بانک مربوطه وجه چک را وصول کند و پرداخت آن دیگر به موجودی حساب صادرکننده در زمان مراجعه وابسته نخواهد بود.
چه زمانی چک رمزدار انتخاب میشود؟
مهمترین کاربرد چک رمزدار، انتقال ایمن مبالغ قابلتوجه به حساب فرد دیگر است. این روش در معاملاتی مانند خرید خانه، خرید خودرو و سایر تعهدات مالی مورد استفاده قرار میگیرد.
با این حال، بهتر است چک رمزدار زمانی صادر شود که انجام معامله تقریباً قطعی باشد. پس از صدور چک، مبلغ از حساب شما خارج میشود و اگر معامله به هر دلیل انجام نشود، برای بازگرداندن وجه باید مراحل بانکی مربوط به ابطال چک را طی کنید.
برای صدور چک رمزدار همچنین باید اطلاعات بانک مقصد و شعبه دریافتکننده را در اختیار داشته باشید. به همین دلیل، این نوع چک برای معاملهای که هنوز نهایی نشده یا مشخصات طرف مقابل آن مشخص نیست، انتخاب مناسبی نیست.
فرق اصلی چک رمزدار با چک تضمینی چیست؟
هر دو نوع چک از نظر امنیت پرداخت شباهت دارند، اما هدف اصلی استفاده از آنها متفاوت است. چک تضمینی بیشتر برای تضمین پرداخت مبلغ مشخص در یک معامله یا تعهد مالی صادر میشود، در حالی که چک رمزدار اساساً برای انتقال وجه بین دو بانک مورد استفاده قرار میگیرد.
در هر دو روش، بانک پیش از پرداخت، مبلغ چک را از منابع قابل استفاده صادرکننده خارج میکند. بنابراین دارنده با خطر برگشت خوردن چک به دلیل کمبود موجودی مواجه نخواهد بود.
سرنوشت چک رمزدار چه میشود؟
چک رمزدار سالها یکی از ابزارهای مورد استفاده برای پرداختهای سنگین و معاملات مختلف بوده است، اما بانک مرکزی طی سالهای اخیر به دنبال حذف تدریجی آن و جایگزین کردن چک تضمینشده بوده است.
یکی از دلایل این تغییر، مشکلات مربوط به ثبت و رهگیری چکهای رمزدار است. برخلاف چکهای عادی، اطلاعات چک رمزدار به شکل کامل در سامانه صیاد ثبت نمیشد. در نتیجه، بخشی از جابهجایی وجوه از طریق این ابزار خارج از سامانه یکپارچه رهگیری چکها انجام میگرفت و نظارت بر جریان پول محدودتر بود.
چک تضمینشده قرار است این مشکل را برطرف کند. این نوع چک ضمن حفظ ویژگی اصلی چک رمزدار، یعنی تضمین پرداخت وجه از سوی بانک، به سامانه صیاد متصل است و شناسه یکتای صیادی دارد.
به این ترتیب، اطلاعات مربوط به صدور چک، مبلغ و ذینفع آن در سامانه ثبت میشود و امکان استعلام و رهگیری افزایش پیدا میکند. بنابراین هدف از این تغییر فقط جایگزین کردن یک نوع چک با نوع دیگر نیست؛ بلکه بانک مرکزی قصد دارد ابزاری را که بخشی از گردش آن خارج از سامانه صیاد انجام میشد، وارد ساختاری قابل رهگیری کند. این موضوع میتواند به افزایش شفافیت تراکنشهای بانکی و کنترل جریانهای مالی کمک کند.
بر اساس برنامه اعلامشده، قرار بود صدور چک رمزدار از هفته پایانی فروردین ۱۴۰۵ متوقف و چک تضمینشده جای آن را بگیرد. با این حال، اجرای این طرح هنوز به شکل کامل در شبکه بانکی نهایی نشده و چک رمزدار در برخی موارد همچنان مورد استفاده قرار میگیرد.
موقع تحویل چک چه مواردی را کنترل کنیم؟
پس از دریافت چک تضمینی یا رمزدار، بهتر است پیش از ترک شعبه تمام مشخصات آن را بررسی کنید. وجود اشتباه در اطلاعات چک ممکن است شما را مجبور کند برای اصلاح یا صدور مجدد آن دوباره به بانک مراجعه کنید.
موارد مهمی که باید بررسی شوند عبارتاند از:
- امضای مسئولان مربوطه بانک روی چک وجود داشته باشد.
- تاریخ و مهر شعبه درج شده باشد.
- مبلغ به عدد، حروف و پرفراژ یکسان باشد.
- مبلغ چک بهصورت پرفراژ روی برگه ثبت شده باشد.
- در چک رمزدار، نام بانک مقصد، نام شعبه و کد شعبه بهدرستی درج شده باشد.
- کد امضا زیر امضاهای درجشده روی چک وجود داشته باشد.
- در صورت وجود قلمخوردگی یا مخدوش شدن چک، اصلاحات باید توسط شعبه و با تأیید و مهر بانک انجام شود.
گم شدن چک رمزدار چه پیامدی دارد؟
چک رمزدار باید به نام یک شخص مشخص صادر شود و امکان صدور آن در وجه حامل وجود ندارد. بنابراین اگر چک مفقود یا سرقت شود، فرد دیگری نمیتواند صرفاً با در اختیار داشتن برگه، آن را وصول کند؛ زیرا وجه چک برای ذینفع مشخصشده در آن در نظر گرفته شده است.
آیا امکان انتقال چک تضمینی به شخص دیگری وجود دارد؟
چک تضمینی مانند چک عادی از طریق پشتنویسی قابل انتقال به فرد دیگری نیست. اگر معاملهای که چک بابت آن صادر شده انجام نشود، پس از ابطال، وجه چک به حساب شخصی که درخواست صدور آن را داده است بازگردانده خواهد شد.
البته بانکها برای ابطال چک بانکی ضوابط و محدودیتهای زمانی مشخصی دارند. بنابراین اگر معامله منتفی شد، بهتر است چک را بدون تأخیر به بانک صادرکننده بازگردانید.
چک تضمینی و چک رمزدار پس از صدور توسط شعبه، مراحل ثبت و تأیید بانکی خود را پشت سر گذاشتهاند و به تأیید مجدد نیاز ندارند. چک تضمینی همچنین از طریق کد صیادی درجشده روی آن قابل استعلام است.